

月給23万一人暮らしでも月3万貯金!驚きの家計管理術
「月給23万円で一人暮らし、生活するだけで精一杯なのに、毎月3万円も貯金するなんて夢のまた夢…」そう思っていませんか?
もしあなたが今、そう感じているなら、ぜひこの記事を読み進めてください。なぜなら、月給23万円の一人暮らしでも、毎月3万円を無理なく貯金する方法は確実に存在するからです。この記事では、私が実践し、多くの人が成功を収めている「驚きの家計管理術」を具体的に解説します。この記事を読み終える頃には、あなたの貯金に対する考え方が変わり、今日からでも実践できる具体的な一歩を踏み出せるでしょう。
月給23万円の一人暮らしで「月3万円貯金」を叶える具体策
まず、月給23万円の手取り額について確認しましょう。額面23万円の場合、社会保険料や所得税、住民税が差し引かれるため、手取り額はおおよそ19.5万円前後になります。ここから毎月3万円を貯金すると仮定すると、残りの16.5万円で生活をやりくりする必要があるということです。
「16.5万円で生活…やっぱりキツいのでは?」と感じるかもしれません。しかし、ポイントは「何にお金を使うか」を意識的にコントロールすることにあります。特に重要なのは、家計の中でも大きな割合を占める「固定費」と「変動費」の両方を最適化することです。具体的な内訳と削減ポイントを見ていきましょう。
1. 徹底的な「固定費」の見直し
固定費は一度見直せば、継続的に効果が続くため、最も貯金にインパクトを与える項目です。ここを制することが、月3万円貯金のカギを握ります。
- 家賃(目安:手取りの1/3以下)
手取り19.5万円の場合、家賃の理想は6.5万円以下です。首都圏など家賃が高い地域では難しいかもしれませんが、郊外も視野に入れる、築年数の古い物件や駅からの距離がある物件も検討するなど、家賃の上限を厳しく設定することが最優先です。もし現在の家賃が手取りの1/3を超えているなら、引っ越しも視野に入れるべき最重要項目と言えます。 - 通信費(目安:2,000円~3,000円)
大手キャリアから格安SIMへの乗り換えは、もはや常識となりつつあります。多くの場合、月々5,000円以上かかっていた通信費を2,000円~3,000円程度に抑えることが可能です。これは年間で36,000円もの節約になります。 - サブスクリプションサービス(目安:0円~1,000円)
動画配信サービスや音楽サービスなど、使っていないサブスクはありませんか?定期的に見直し、本当に必要なものだけを残しましょう。無料で代替できるサービスがないかも確認すると良いでしょう。 - 保険料(目安:必要最低限に)
生命保険や医療保険など、本当に必要なものだけを選びましょう。特に若くて健康なうちは、高額な保険は不要な場合が多いです。共済や掛け捨て型保険など、コストパフォーマンスの良いものを選ぶことも検討してください。
2. 賢く管理する「変動費」
変動費は日々のお金の使い方で差が出る項目です。予算を立てて、その範囲内でやりくりする意識が重要になります。
- 食費(目安:30,000円~35,000円)
- 自炊を基本にする:外食やコンビニ弁当は高くつきます。自炊を中心に、食材はスーパーの特売日や業務用スーパーを活用しましょう。
- まとめ買いと作り置き:週に一度のまとめ買いで無駄をなくし、作り置きをしてお弁当を持参すれば、ランチ代を大幅に削減できます。
- マイボトル持参:水やお茶を毎日購入するのをやめ、マイボトルを持参するだけでも年間数万円の節約になります。
- 水道光熱費(目安:8,000円~10,000円)
節水を意識した入浴、使わない電気はこまめに消す、冷蔵庫の開閉を減らすなど、日々のちょっとした意識で削減が可能です。電力会社やガス会社のプランを見直すのも有効です。 - 娯楽・交際費(目安:15,000円~20,000円)
完全にゼロにする必要はありません。息抜きも大切です。ただし、「今月はここまで」という上限を決め、その範囲内で楽しむ意識が重要です。友達との食事も、自宅で持ち寄りパーティーにするなど工夫の余地はあります。 - 日用品・交通費・その他(目安:10,000円~15,000円)
日用品は安い時にまとめ買い、交通費は定期券や自転車活用を検討しましょう。美容費や被服費なども、計画的に予算を立てて使うように心がけてください。
3. 「先取り貯金」で貯金の仕組み化
最も重要な貯金術が、この「先取り貯金」です。
- 給料日に自動的に別口座へ:
給料が入ったら、まず3万円を貯金用の別口座に自動で振り込む設定をしましょう。これが「なかったもの」として生活するための第一歩です。残ったお金で生活する、という意識を持つことで、自然と無駄遣いが減ります。 - 貯金用の口座は「引き出しにくい場所」に:
普段使いの口座とは別の銀行や、ネット銀行など、ATMでの引き出しがすぐにできない口座を選ぶと、安易に貯金に手を出さなくなります。
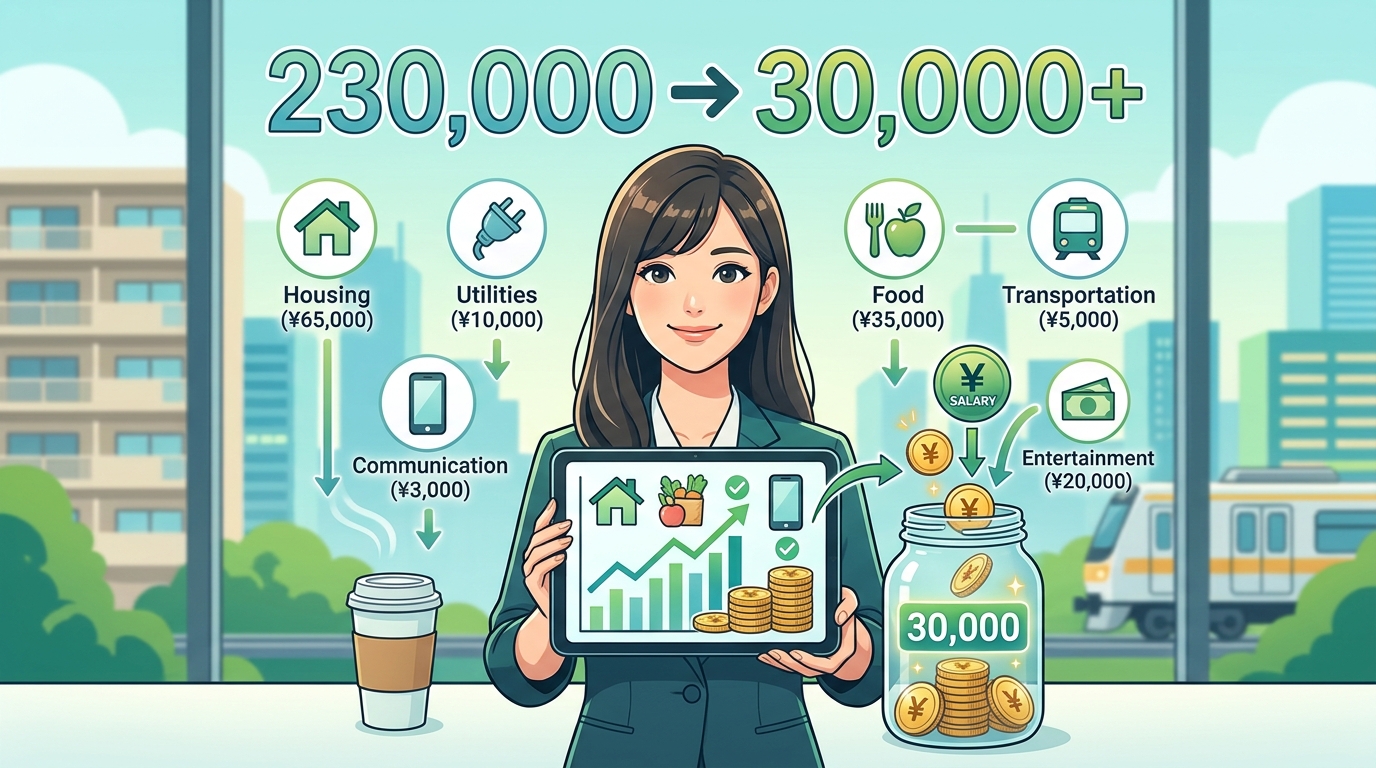
【シミュレーション例】手取り19.5万円で月3万円貯金
上記のポイントを踏まえた、具体的な生活費のシミュレーションです。
- 収入:195,000円(手取り)
- 貯金:30,000円(先取り貯金)
- 残り:165,000円
これを以下の内訳で生活します。
- 家賃:65,000円
- 水道光熱費:10,000円
- 通信費:3,000円
- 食費:35,000円
- 交通費:5,000円
- 日用品:3,000円
- 娯楽・交際費:20,000円
- その他(美容、被服、医療など):14,000円
- 予備費:10,000円
合計:165,000円
いかがでしょうか。家賃を抑え、通信費を見直すことで、食費や娯楽費も無理なく捻出できることがお分かりいただけるはずです。もちろん、これはあくまで一例です。あなたのライフスタイルに合わせて、どこを削り、どこにお金をかけるかのバランスを調整してください。
まとめ:月給23万一人暮らしでも「月3万貯金」は実現可能!
「月給23万一人暮らしでも月3万貯金」は、決して夢物語ではありません。今回ご紹介した「固定費の徹底的な見直し」「変動費の賢い管理」「先取り貯金による仕組み化」を実践すれば、あなたも確実に目標を達成できます。
大切なのは、まず現状を把握し、どこにお金を使っているのかを「見える化」することです。家計簿アプリを使ったり、手書きで記録したり、まずは1ヶ月間でも自分の支出を記録してみてください。そうすれば、無駄な出費がどこにあるのかが必ず見えてきます。
小さな一歩かもしれませんが、今日から始めるあなたの行動が、着実に未来の資産を築いていきます。ぜひ、この記事をきっかけに、賢い家計管理を始めてみてください。あなたの貯金生活が成功することを心から応援しています。